 Corriente Rioja
Bancos refinancian deudas y refuerzan la evaluación para otorgar nuevos préstamos
El Banco Provincia concretó 120.000 refinanciaciones por $700.000 millones. Bancor también ofrece acuerdos de pago y contacta de manera preventiva a clientes con dificultades. En la entidad cordobesa, la morosidad bajó en septiembre, aunque los atrasos en tarjetas y préstamos personales superaron el promedio del banco. El acceso a nuevos créditos quedó sujeto a evaluaciones más exigentes.
Para los clientes con dificultades de pago, dos bancos informaron medidas de refinanciación. El Banco Provincia concretó 120.000 operaciones por $700.000 millones, mientras que Bancor comenzó a ofrecer estos acuerdos a fines de 2025 y también contacta a clientes antes de que sus deudas entren en mora.
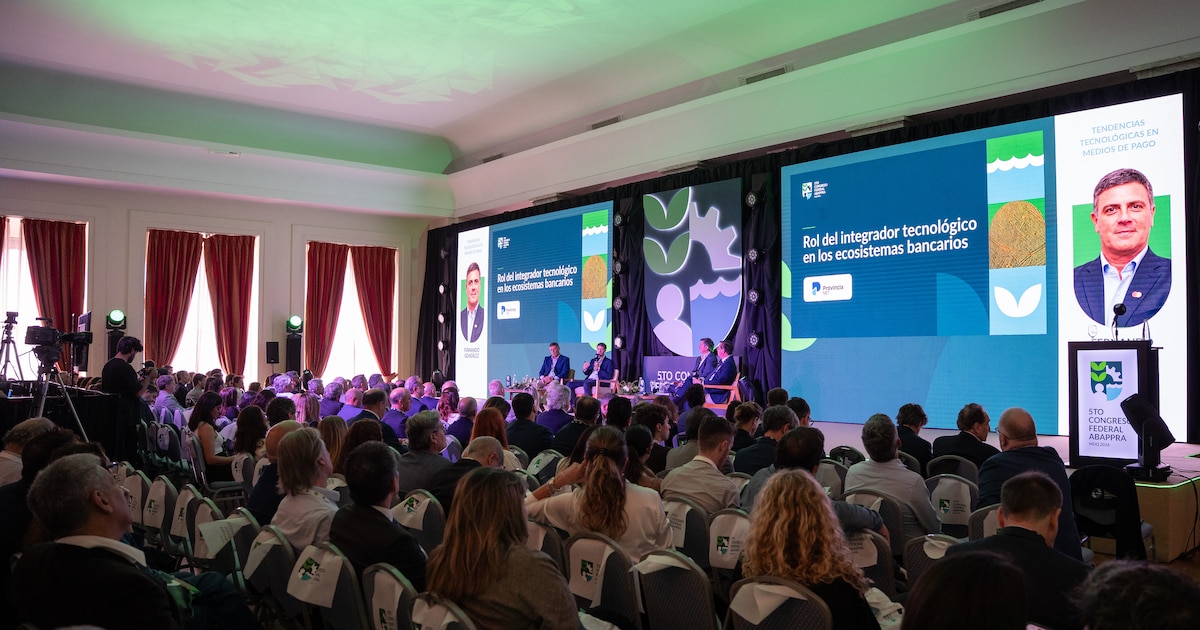
Las alternativas para reorganizar los pagos fueron uno de los temas del quinto Congreso Federal de la Asociación de Bancos Públicos y Privados (Abappra), realizado en Mar del Plata. Allí se analizaron los atrasos en los créditos y las posibilidades de regularizar las obligaciones pendientes.
En Bancor, la morosidad total pasó del 11,8% al 10,98% en septiembre. Sin embargo, el promedio reúne situaciones diferentes: la irregularidad alcanzó el 8,45% entre las empresas y el 12,11% en los créditos al consumo, de acuerdo con los datos que presentó la entidad cordobesa.
Dentro del financiamiento al consumo, los préstamos personales registraron una mora del 13,30% y las tarjetas de crédito, del 14,30%. Ambos indicadores quedaron por debajo de los del mes anterior, aunque continuaron por encima del promedio general del banco. Para quienes buscan financiamiento, la otra novedad es una evaluación más exigente: Bancor explicó que reforzó la cautela al analizar nuevas solicitudes.
Los datos del Banco Ciudad muestran, además, que la cantidad de personas con atrasos y el dinero adeudado no se distribuyen de la misma manera. La mitad de sus deudores concentra apenas el 5% del monto en mora y tiene obligaciones inferiores a medio salario privado promedio. En el otro extremo, un 8% reúne el 60% del total irregular.
Entre las opciones planteadas en el encuentro estuvieron los cambios de tasa y de plazo para refinanciar. El objetivo de estas alternativas es facilitar la regularización y recuperar la capacidad de pago. Las cifras presentadas corresponden a cada entidad y describen tanto el alcance de los acuerdos como las diferencias entre tipos de crédito.
¿Qué aspectos de una refinanciación te resultan más importantes para organizar tus pagos?